Кредитната история не е присъда, а преглед на текущите и минали задължения. Най-лесно е да я ползвате, когато знаете какво търсите в нея.
Преди да подадете заявка за кредит, добре е да знаете какво ще види кредиторът за вас. Това е нещо, което можете да проверите сами: да поискате справка за себе си от Централния кредитен регистър (ЦКР). Така няма да се изненадате от отказ или от въпрос, на който нямате готов отговор.
Какво е ЦКР
Централният кредитен регистър се поддържа от Българската народна банка. В него банките и други финансови институции подават данни за кредитите, които са отпуснали: каква е отпусната сума, какъв е остатъкът, кога изтича договорът и има ли просрочени вноски. Регистърът не взема решения и не съставя черен списък. Той събира и предоставя информация. Дали да ви одобрят кредит, решава всяка финансова институция сама, според своите правила.
Законът за потребителския кредит изисква кредиторът да оцени платежоспособността ви, преди да сключи договор (чл. 16). Справката от ЦКР е един от източниците за тази оценка, когато кредиторът има право да я поиска. Други източници са доходите, разходите и информацията, която вие самите подавате.
Какво ще видите в справката
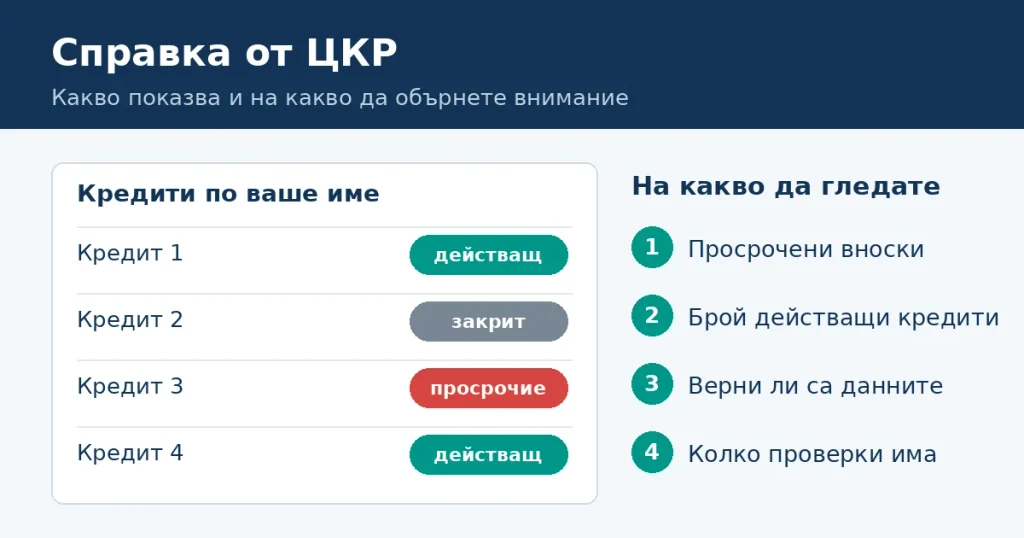
Справката показва кредитите, по които сте длъжник, съдлъжник или поръчител, при кого са, какви са условията им и какъв е текущият им статус. Обикновено ще намерите и данни за просрочие, ако има такова. Точният вид на справката и данните в нея се определят от наредба на БНБ, затова ги проверете на сайта на банката. Тук няма да ги изброяваме като пълен списък.
На какво да обърнете внимание
- Просрочените вноски. Ако има запис за просрочие, кредиторите ще го видят. Това не води до автоматичен отказ, но е един от факторите при преценката. Отбележете си колко е голямо просрочието и дали още е активно.
- Броят на действащите кредити. Колкото повече текущи задължения имате, толкова по-голяма част от дохода ви отива за вноски. Съберете месечните вноски и ги сравнете със заплатата си.
- Верността на данните. Грешки се случват. Закрит кредит може да се води като действащ или да има запис, който не разпознавате. Сравнете справката с вашите документи.
- Многократните проверки. Всяка кандидатура при нов кредитор означава проверка. Много проверки за кратко време могат да изглеждат като търсене на пари на няколко места наведнъж. БНБ е публикувала съобщение по темата на 01.10.2025. Прочетете го, за да видите какво казва за практиката.
Как да поискате справка
Справка за себе си можете да поискате от БНБ. Точният начин (лично, онлайн или чрез търговска банка), нужните документи, срокът и дали има такса се променят, затова ги проверете на сайта на БНБ в деня, в който ги търсите. Ако кредиторът иска да види справката ви, той ще поиска ваше съгласие. Това е нормално. Не подписвайте нищо, което не сте прочели.
Ако откриете грешка
Свържете се с институцията, която е подала данните, и поискайте поправка. БНБ има описана процедура за такива случаи. Запазете писмените доказателства: разписки, писма, договори за погасяване. Без тях споровете са трудни.
Какво да направите след това
Ако справката е чиста, сметнете колко ще ви струва новата вноска спрямо дохода ви и колко остава за задължителните разходи. Ако има просрочия, първо уредете тях, а не вземайте нов кредит. Така проблемът не се удвоява. Ако нямате друг изход и нуждата е реална, потърсете кредитор, който обяснява открито как оценява заявките със кредит при просрочия в ЦКР, и прочетете внимателно договора, преди да го подпишете.
Едно напомняне: по закон имате 14 дни, в които можете да се откажете от договора (чл. 29 от Закона за потребителския кредит), при условията, посочени в закона. Попитайте кредитора как се прави това, преди да подпишете.
Статията е с информативна цел и не е правна консултация. Не съдържа обещание за одобрение от никой кредитор.